عند مراجعة أحد التقارير المحاسبية في شركة جودة الحسابات لإحدى الشركات المتوسطة، فقد تبيّن للمدير المالي لدينا تقريرين مختلفين عم بعضهما تماماً، إذ أن أحدهما قد عمل عليه أحد المحاسبين ويوضّح التقرير ارتفاعاً في قيمة الأصول!
بينما التقرير الآخر قام به المستشار الضريبي وهو يوضّح انخفاض بطيء في النفقات، لقد كانت التقارير صحيحة لكن الفروقات ملفتة للنظر.
مرحباً بك في مقالنا اليوم ما الفرق بين الربح المحاسبي والربح الضريبي؟
حيث نطرح في هذا المقال أهم المعلومات التي يجب على كل محترف مالي فهمها لإعداد تقارير منظمة تضمن إدارة مالية دقيقة.
جدول المحتويات:
٥. ما الفرق بين الربح المحاسبي والربح الضريبي؟
٦. ما الذي يؤثر على الربح المحاسبي؟
٧. الأسئلة الشائعة حول ما الفرق بين الربح المحاسبي والربح الضريبي؟
- الفرق بين الربح المحاسبي والربح النقدي
٨. لماذا تختار شركة جودة الحسابات؟
١. ما هو الربح المحاسبي؟
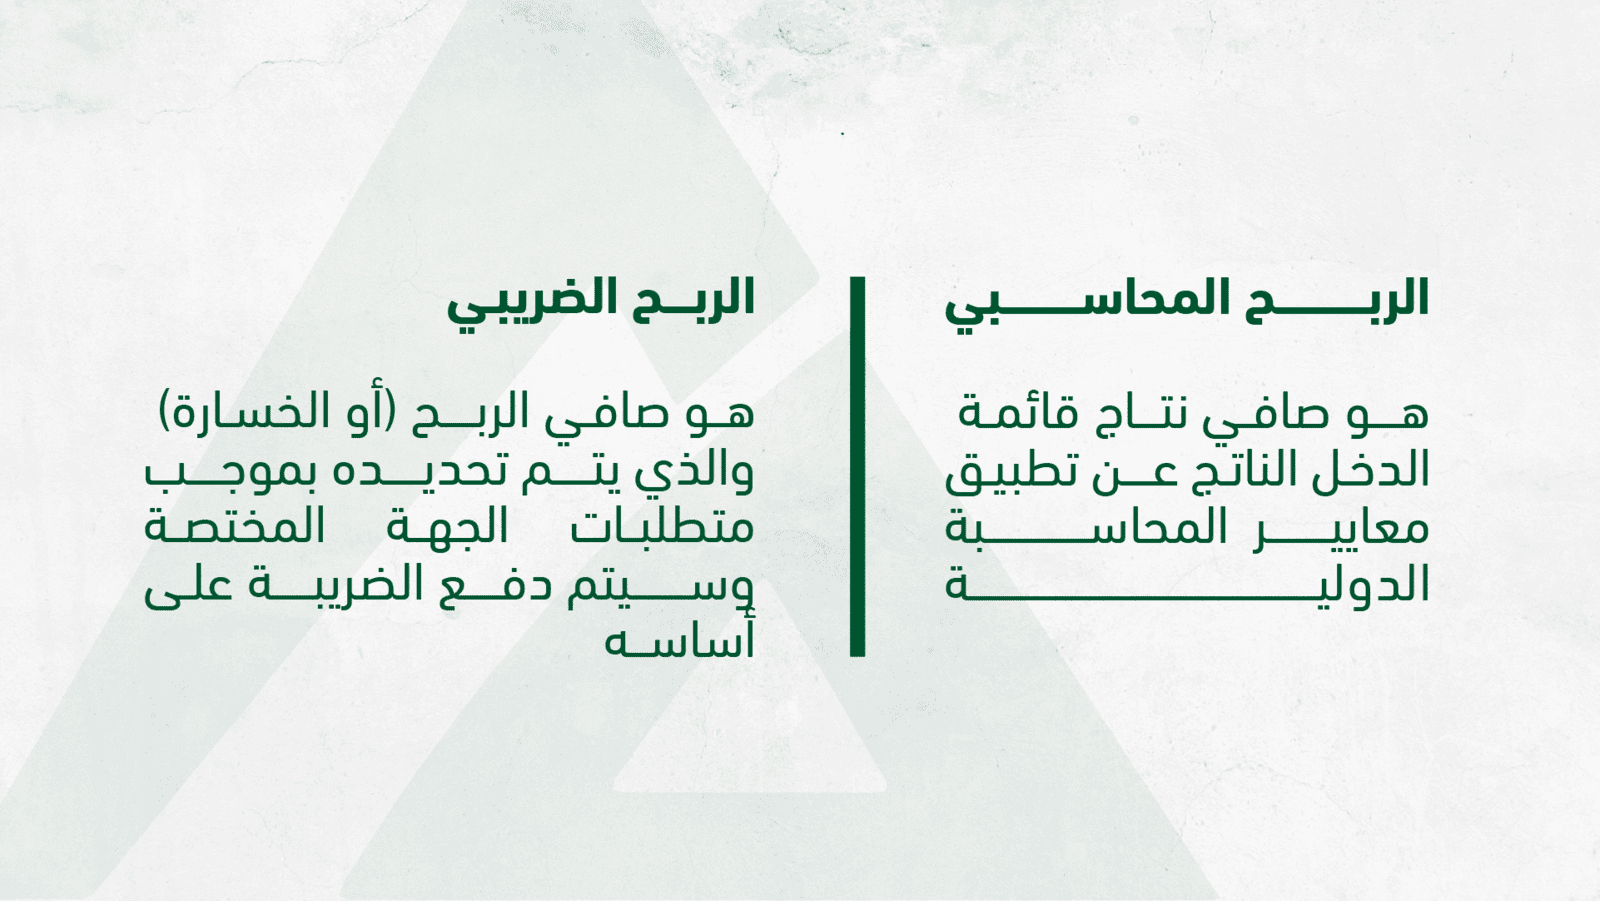
يُعرف الربح المحاسبي بأنه صافي الأرباح التي تحققها الشركة وذلك بعد طرح كل المصاريف المالية والتشغيلية والضريبية من قيمة الإيرادات الإجمالية، وذلك بما يتطابق مع مبادئ المحاسبة (GAAP).
تساعدك معرفة الربح المحاسبي بقياس الأداء المالي للشركة خلال فترة محددة، وهو يعتبر من أهم الأدوات التي يعتمد عليها أصحاب المال والمستثمرون ومحللي المال لتقييم الأرباح الناتجة عن الأعمال.
يتم حساب الربح المحاسبي من خلال:
الربح المحاسبي = إجمالي الإيرادات − إجمالي المصروفات الفعلية
إليك بعضاً من المفاهيم الرئيسية المتعلقة بالربح المحاسبي:
١. وضح الربح المحاسبي صافي الدخل بعد خصم كل التكاليف المالية والتشغيلية والتمويلية.
٢. يتضمن الربح المحاسبي تكاليف الضرائب والتشغيل والإنتاج والمصروفات.
٣. يساعدك في معرفة وقياس الأداء المالي للشركات.
٤. يختلف الربح المحاسبي عن الربح الاقتصادي والربح الضريبية.
٥. يعدّ ركيزة أساسية لإعداد الإقرارات الضريبية.
٢. ما هو الربح الضريبي؟
يعرف الربح الضريبي بأنه مجموعة القوانين التي تحددها الدولة لمعرفة قيمة الضريبة.
الربح الضريبي = الربح المحاسبي + المصروفات غير المعترف بها ضريبياً – الإيرادات غير الخاضعة للضريبة.
٣. أهمية الربح المحاسبي:
يعدّ الربح المحاسبي من أهم المقاييس المالية التي تساعد على:
١. معرفة قيمة الكفاءة التشغيلية للشركة.
٢. معرفة قدرة الشركة على تحقيق الأرباح.
٣. اتخاذ القرارات المالية.
٤. إعداد وتهيئة القوائم المالية.
٥. معرفة قيمة الضريبة.
٦. معرفة وتقييم أداء الشركات.
٧. يعتمد المدراء الماليون على الربح المحاسبي لمعرفة تقييم الوضع المالي للشركات.
٤. مزايا الربح المحاسبي:
يساعد الربح المحاسبي المستثمرين وأصحاب الشركات في الكثير من المزايا، ومنها:
١. يبسّط لك عملية التحليل المالي.
٢. يساعد في إعداد التقارير المالية.
٣. المقارنة بين وضع الشركات المختلفة.
٤. يساعد في اتخاذ القرارات المالية.
٥. ما الفرق بين الربح المحاسبي والربح الضريبي؟
إن الربح المحاسبي والربح الضريبي هما مفاهيم مختلفة تستخدم في المحاسبة والمالية وكل منها له تعريفه واستخداماته الخاصة وإليك ما يلي:
١. الربح المحاسبي:
هو الربح الذي يتم حسابه وفق مبادئ المحاسبة المعتمدة (GAAP أو IFRS)، ويتم احتسابه بطرح التكاليف والمصروفات من الإيرادات، ويعكس الربح المحاسبي الأداء المالي للشركة خلال فترة معينة ويستخدم في إعداد القوائم المالية.
الصيغة:
الربح المحاسبي = الإيرادات - التكاليف والمصروفات
٢. الربح الضريبي:
هو الربح الذي يتم احتسابه وفق قوانين الضرائب المعمول بها في الدولة، وقد يختلف عن الربح المحاسبي بسبب اختلاف القواعد المحاسبية عن القواعد الضريبية، مثل: خصم بعض النفقات أو عدم الاعتراف ببعض الإيرادات.
يُستخدم لتحديد المبلغ الذي يتعين على الشركة دفعه كضرائب.
الصيغة:
الربح الضريبي = الربح المحاسبي + التعديلات الضريبية
6. ما الذي يؤثر على الربح المحاسبي؟
توجد عدة عوامل تؤثر على الربح المحاسبي منها:
١. كمية المبيعات والإيرادات.
٢. التكاليف الثابتة والمتغيرة.
٣. الأجور والرواتب.
٤. حجم الضريبة.
٥. التكاليف التشغيلية والمالية.
٦. أسعار الفوائد.
٧. جودة الإدارة المالية.
٧. الأسئلة الشائعة حول ما الفرق بين الربح المحاسبي والربح الضريبي؟
١. كيف احسب الربح الضريبي؟
يُحسب ببساطة عبر المعادلة التالية:
الربح الضريبي = الربح المحاسبي + المصروفات غير المقبولة ضريبياً − الإيرادات غير الخاضعة للضريبة ± أي تعديلات أخرى وفق النظام الضريبي.
٢. الفرق بين الربح المحاسبي والربح النقدي:
الربح المحاسبي: يعتمد على أساس الاستحقاق؛ أي يتم تسجيل العمليات (بيع أو شراء) بمجرد حدوثها، بغض النظر عن استلام النقد أو دفعه.
الربح النقدي: يعتمد على الأساس النقدي؛ أي لا يُسجل الإيراد إلا عند استلام الكاش فعلياً، ولا يُسجل المصروف إلا عند دفعه نقداً.
٨. لماذا تختار شركة جودة الحسابات؟
في الختام؛ تتعدى أدوار شركة جودة الحسابات من مجرد تنظيم مسك الدفاتر المحاسبية إلى شريك لنمو الشركات وأمان المستثمرين على حد سواء؛ فمن خلال صياغة تقارير مالية دقيقة ومنظمة فإننا نساعد الشركات والمستثمرين على رؤية واضحة وموثوقة تدعم اتخاذ قراراتهم الاستثمارية بثقة وتكشف لهم مواطن الهدر للحفاظ على الربح المحاسبي، كما نقدم للشركات الامتثال التام للأنظمة الضريبية، مما يجنبها الغرامات الضريبية ويحقق لها الأمان القانوني والازدهار الاستثماري في قالب واحد.
اقرأ أكثر عن: ما هو مسك الدفاتر؟ وما الفرق بين مسك الدفاتر والمحاسبة؟
لطلب الخدمة: